
Еженедельный обзор рынков УК "Парма-Менеджмент", партнера "ПФП-группы"
События в мире
Рынок акций США за прошедшие четыре торговые сессии (в пятницу биржи были закрыты) остался примерно на тех же уровнях. Так, изменение по S&P 500 составило -0,08%. Основные позитивные факторы – смягчение риторики ФРС и окончание торгового конфликта между США и КНР – уже заложены в цены.
На прошлой неделе многие американские корпорации отчитались о своей работе за прошедший квартал. Результаты, как это обычно и бывает, оказались в целом лучше ожиданий аналитиков. Фактический показатель EPS у 77 уже отчитавшихся компаний оказался в среднем на 6,1% выше прогнозов. Теперь прогноз Reuters предполагает снижение сводной EPS по индексу S&P 500 в первом квартале только на 1,7% (ранее ожидалось падение на 2,5%).
Сезон отчетностей продолжится на этой неделе. Свои результаты за 1 квартал опубликуют следующие компании:
|
23 апреля |
24 апреля |
25 апреля |
26 апреля |
|
Геополитика вновь дала толчок для роста нефтяных котировок. Газета Washington Post сообщила о том, что США собираются отметить временное разрешение на покупку иранской нефти для основных ее импортеров, включая Индию и Китай. После публикации этой информации цена на нефть резко прибавила и по состоянию на 8:57 мск понедельника составляла $73,73 за баррель марки Brent (см. график ниже):
Динамика стоимости барреля марки Brent, $
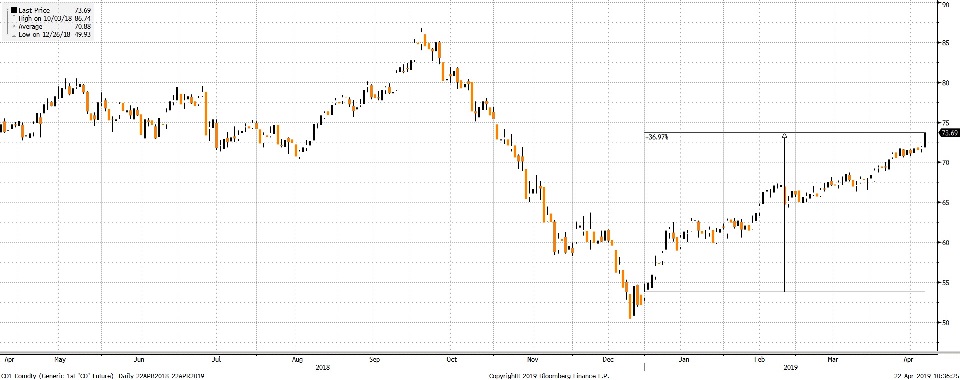
Как можно увидеть на графике, с начала года нефтяные котировки прибавили уже 37% - сказываются как усилия группы ОПЕК+, так и напряженная ситуация в Венесуэле и Ливии.
В США в пятницу будет опубликована статистика по ВВП страны в 1 квартале. Медианный прогноз аналитиков по данным Bloomberg +1,8%. Замедление темпов роста американской экономики в первом квартале обусловлено во многом рекордным по длительности шатдауном (длился с 22.12.18 по 25.01.19). Рост во втором квартале, согласно ожиданиям экспертов, ускорится и составит 2,6%.
В понедельник ключевые европейские торговые площадки будут закрыты в связи с Пасхой.
События в России
Прошедшая неделя на российском рынке акций была спокойной – изменение индекса Московской биржи за пять торговых сессий составило только +0,16%. Наш рынок продолжает двигаться в рамках общемирового тренда – динамика на большинстве ключевых фондовых площадок мира на прошлой неделе также была вялой.
Российская валюта тем временем продолжает укрепляться – курс доллара в настоящий момент опустился ниже 64 руб. (см. график ниже):
Курс доллара, динамика за год
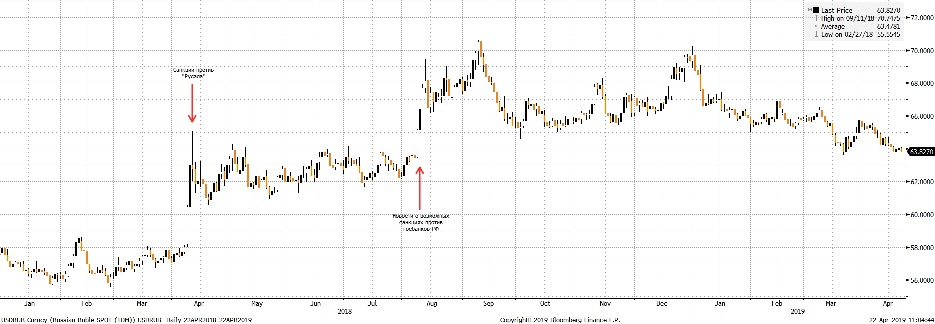
Как можно увидеть на графике, рубль практически дошел до уровней, на которых находился до появления информации о возможных американских санкциях против госбанков РФ. Помогают укреплению национальной валюты три фактора – дорожающая нефть, налоговый период и общемировой спрос на рисковые активы, что вылилось в приток средств нерезидентов в ОФЗ.
В пятницу состоится очередное заседание Банка России по ключевой ставке. Большинство опрошенных агентством Bloomberg аналитиков ожидают ее сохранения на уровне 7,75%. Основная интрига будет заключаться в том, намекнет ли ЦБ на грядущее снижение ставки. Ряд экспертов (например, аналитики ВТБ Капитал) ждут ее понижения уже летом.
Во вторник «НЛМК» и «Северсталь» опубликуют отчеты за 1 квартал. «Новатэк», X5 Retail Group, Yandex и Mail.ru отчитаются в четверг.
Что еще почитать на этой неделе:
Лицензия на осуществление деятельности по управлению ценными бумагами за № 059-09779-001000 выдана ФСФР России 21.12.2006г. без ограничения срока действия.
Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00067 выдана ФСФР России 3.06.2002г. без ограничения срока действия.
Отказ от ответственности
Настоящая информация не является рекомендацией по купле и продаже ценных бумаг, не является индивидуальной инвестиционной рекомендацией, составлена на основе публичных источников, признанных надежными, однако ООО УК «Парма-Менеджмент» не несет ответственности за точность приведенных в обзоре данных. Аналитические материалы ООО УК «Парма-Менеджмент» являются внутренними документами компании, а также имеют целью информирование ее клиентов в рамках услуг доверительного управления и паевых инвестиционных фондов. Сотрудники компании, а также сама компания может владеть ценными бумагами, упомянутыми в данном обзоре напрямую или опосредованно, что может быть причиной конфликта интересов. Инвестирование в ценные бумаги сопряжено со значительным риском, и решения об инвестициях должны приниматься инвестором самостоятельно.