Еженедельный обзор рынков УК "Парма-Менеджмент", партнера "ПФП-группы"
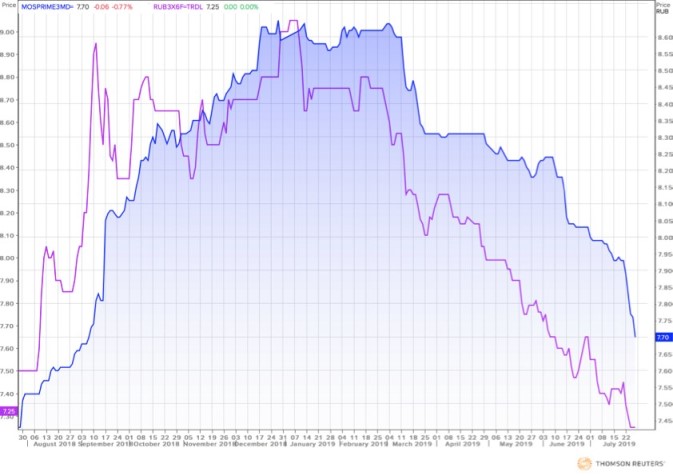
Смягчение денежно-кредитной политики стало общемировой тенденцией. В минувшую пятницу Банк России принял решение снизить ключевую ставку второй раз подряд - на 25 б. п. до 7,25% годовых, что не стало сюрпризом для финансовых рынков. Реакция рубля и фондового рынка была достаточно сдержанной. Рубль после итогов заседания потерял 0.5%, после чего в течение дня отыграл минус и вернулся к прежним значениям. Напомним, что на предыдущем заседании 14 июня БР уже взял курс на смягчение курса: ставка впервые с марта 2018 г. была снижена на 0.25 б.п. Аналитики ждут, что снижение ключевой ставки продолжится до конца года. Об этом говорят и котировки контрактов по форвардным ставкам FRA 3x6. Суть этих соглашений заключается в обмене плавающей ставки Моспрайм на фиксированную. Как видно на графике, отражающего разницу между текущим значением Моспрайм на 3 мес. и FRA 3х6, ожидания снижения ставки усилились в мае и сохраняются по сей день.
Вслед за ключевой ставкой доходности коротких, а затем и длинных бондов продолжат снижаться. Это вполне может стать поводом для переключения инвесторов на режим risk-on и пересмотру своих инвестиционных портфелей в пользу рынка акций. Снижение ставки – хорошая новость для экономики, поскольку снижается стоимость заемного капитала, что стимулирует корпоративную деятельность. Однако снижение ставок чревата ослаблением курса отечественной валюты, что сеет опасения относительно перспектив курса рубля до 69-71 руб. за дол. к концу года среди инвестбанков в правом хвосте распределения.
Решение БР можно считать вполне обоснованном, что укладывается в текущие реалии экономической ситуации. Темпы роста российской экономики находятся ниже ожиданий регулятора, безработица не растет, что в совокупности сдерживает инфляционные риски. Инфляции может вернуться к целевому уровню в 4% уже к началу 2020 года.
Российская экономическая активность продолжает расти скудными темпами. По данным Росстата, российский ВВП по итогам первого квартала вырос всего на 0,5% в годовом выражении. МВФ в этом месяце ухудшил прогноз по росту экономики России с 1,4% до 1,2%. Ранее ВБ скорректировал свои прогнозы относительно экономического роста на этот год до 1,2% против 1,4% ранее. Замедление роста экономики связано со снижением потребления, по которому с свою очередь ударило повышение НДС и слабый рост доходов населения, показавшие рост во втором квартале всего на 0,5% по сравнению с тем же периодом прошлого года. Без структурных реформ вряд ли что-то кардинально поменяется.
Ключевое событие в этом месяце – это решение Федеральной резервной системы США по изменению ставки, которое будет анонсировано в среду. Инвесторы делают ставку на то, что ФРС, скорее всего понизит диапазон процентной ставки впервые более чем за 10 лет, опустив его на 25 базисных пунктов до 2-2,25%.
Индекс S&P 500 уже вырос на 20% с начала года, что частично поддерживалось ожиданиями снижения ставок, поэтому снижение на 0.25 б.п. может быть недостаточным для усиления или даже поддержания роста фондового рынка в 2019 году. Рынок ждет решительных действий от Пауэлла и будет внимательно следить за его риторикой.
Более сильные данные по ВВП США за второй квартал, опубликованные в пятницу, добавят вес к аргументу о том, что полный цикл смягчения пока преждевременен.
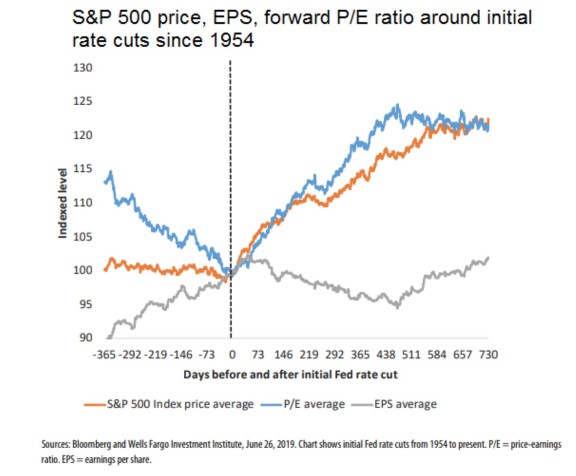
Если обратиться к истории циклов снижения ставки в США и последствий на финансовые рынки, то картина складывается достаточно радужная. Так, в 1954 году, индекс S&P 500 вырос в среднем на 14% за 12 месяцев после того, как ФРС начала проводить смягчающую денежно-кредитную политику. В целом, американский фондовый индекс упал за 12 месяцев после начала снижения ставок всего в 3-х из 16 циклов ослабления денежно-кредитной политики. В частности, речь идет о 2001 и 2007 годах, когда экономика уже находилась на пороге рецессии. Сейчас нет признаков рецессии, поэтому инвесторы настроены оптимистично.
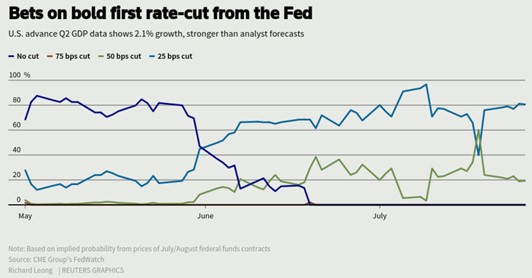
Трейдеры, торгующие процентными ставками, делают ставку на то, что снижение ставок как минимум на 25 б.п. является предопределенным сценарием, согласно Fedwatch CME Group. Снижение на 50 б.п. оценивается с вероятностью 19,4%, что снизило бы целевой диапазон ставки ФРС до 1,75-2%. Однако некоторые участники, напротив, опасаются, снижения ставки ФРС сразу на две ступени, так связывают это с растущими финансовыми проблемам в экономике.
Валюта
Доллар США достиг двухмесячного пика в минувшую пятницу после публикации данных о росте в США, которые оказались лучше ожиданий. Дополнительную поддержку доллар получил после того, как советник Белого дома Ларри Кудлоу заявил, что США исключает любую валютную интервенцию, чтобы противостоять другим странам в ослаблении их валют для оказания поддержки своим экспортерам.
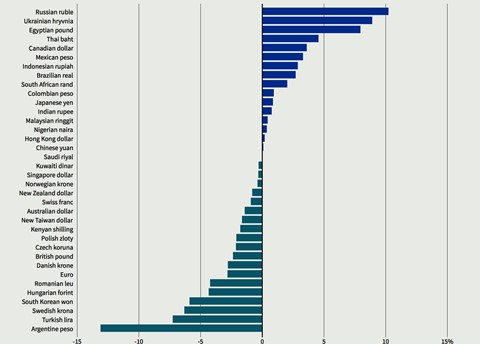
Ниже представлен скриншот изменения валют относительно доллара США с начала месяца. Рубль показал наибольший рост среди рассмотренных валют.
Ниже представлен график лучших и худших российских акций за неделю, входящих в индекс MOEX.