
Еженедельный обзор рынков УК "Парма-Менеджмент", партнера "ПФП-группы"
События в мире
-
Нефть Brent завершает одну из самых ярких недель максимальным ростом с начала года из-за событий вокруг Саудовской Аравии. Сейчас нефть стабилизировалась в районе 65 $/барр. на обещаниях Саудовской Аравии восстановить добычу нефти в течение двух недель.
-
Индекс Мосбиржи по итогам недели практически не изменился, его долларовая копия индекс РТС прибавил 0,62%. Американский рынок по индексу S&P 500 потерял 0,37%.
-
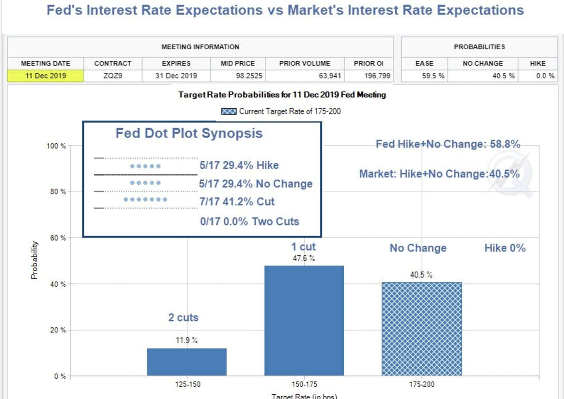
В среду ФРС снизила ключевую ставку на 0.25 п.п. до 1,75-2,00%, чтобы компенсировать замедление глобального роста и риски, частично связанные с торговой войной между США и Китаем. Само решение ФРС по сокращению ставки не стало сюрпризом и было ожидаемым событием на рынках, поэтому реакция была сдержанной. Большую неопределенность для участников вызывает дальнейшая политика ФРС. Ниже на картинке представляем видение ФРС о том, куда движутся процентные ставки в 2019 году, которое сильно отличается от ожиданий рынка:
-
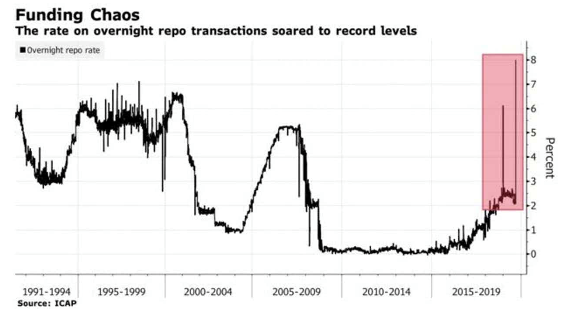
Глава ФРС Д. Пауэлл намекнул на возможность возобновления количественного смягчения и запуск QE4, определив это как «органический рост баланса» через скупку активов, что вызвало рост на американском фондовом рынке и ослабление доллара. Такому решению предшествовал «микроинфаркт на денежном рынке». В понедельник ставка репо овернайт выросла с 2.29% до 4.75%, во вторник ставки одномоментно превысили 10%.
-
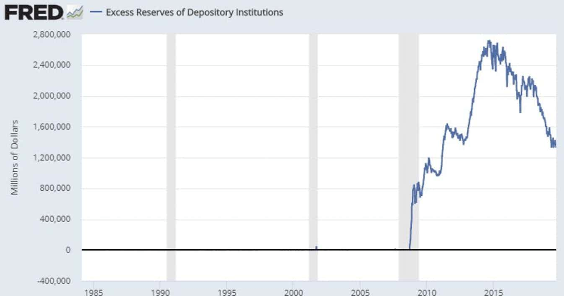
Такой скачок ставки репо вынудил денежные власти впервые за 10 лет экстренно предоставить ликвидность по репо овернайт, выделив финансовой системе до $200 млрд. в течение недели. Изменение цены капитала на денежном рынке произошло из-за дисбаланса между резервами ликвидности в банковской системе и потребностью компаний в финансировании. Стоимость финансовых активов в США возросла за последнее время, что не покрывается в моменте объемом доступной краткосрочной ликвидности. Проблема усугубляется тем, что ФРС не может точно оценить необходимый объем ликвидности. Напомним, что в рамках репо овернайт ФРБ Нью-Йорка предоставляет средства первичным дилерам под казначейские бумаги или другое обеспечение. Недоумение рынка связано с тем, что скачки ставки репо обычно случаются только в конце квартала, иногда в конце месяца, но не в середине месяца, что указывает на дефицит предложения банковских резервов. Среди потенциальных факторов выделяют пик корпоративных налоговых выплат, размещение большого объема долговых обязательств Минфина в ходе новой эмиссии на фоне растущего дефицита бюджета и снижение банковских резервов в США, продолжающееся с 2014 г., когда ФРС прекратила скупать облигации. В нормальных условиях баланс ФРС должен расти таким образом, чтобы удовлетворять спрос на обязательства центрального банка, которые включают денежные средства в обращении и общий счет финансирования Минфина США. Если баланс ФРС остается неизменным, то при росте обязательств ФРС резервы сокращаются, вызывая отток наличности с рынков. Резервы сократились с 2,8 трлн долларов в 2014 г. до менее 1,4 трлн долларов США в настоящее время.
-
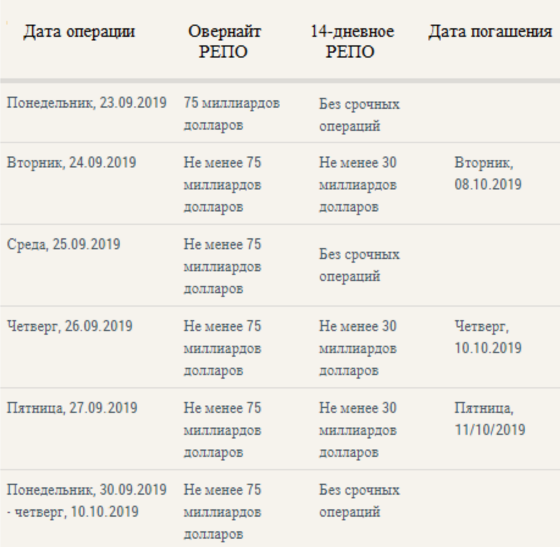
Для снятия напряжения ФРБ Нью-Йорка анонсировал о проведении репо с 14-дневным сроком на сумму не менее $30 млрд.
Лицензия на осуществление деятельности по управлению ценными бумагами за № 059-09779-001000 выдана ФСФР России 21.12.2006г. без ограничения срока действия.
Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00067 выдана ФСФР России 3.06.2002г. без ограничения срока действия.
Отказ от ответственности
Настоящая информация не является рекомендацией по купле и продаже ценных бумаг, не является индивидуальной инвестиционной рекомендацией, составлена на основе публичных источников, признанных надежными, однако ООО УК «Парма-Менеджмент» не несет ответственности за точность приведенных в обзоре данных. Аналитические материалы ООО УК «Парма-Менеджмент» являются внутренними документами компании, а также имеют целью информирование ее клиентов в рамках услуг доверительного управления и паевых инвестиционных фондов. Сотрудники компании, а также сама компания может владеть ценными бумагами, упомянутыми в данном обзоре напрямую или опосредованно, что может быть причиной конфликта интересов. Инвестирование в ценные бумаги сопряжено со значительным риском, и решения об инвестициях должны приниматься инвестором самостоятельно.