
Аналитики УК Парма -Менеджмент", партнера "ПФП-группы" в очередном отчете представляют видение ситуации на рынках США и Росиии
События в мире
Американский фондовый рынок на прошлой неделе находился под влиянием противоречивых тенденций: с одной стороны, несколько ослабли геополитические риски, связанные с торговым конфликтом между США и Китаем, а также с ситуацией в Сирии. С другой стороны, инвесторам по-прежнему неспокойно по причине повышения процентных ставок Федеральной резервной системой. Индекс S&P 500 на фоне этих факторов за неделю показал прирост только на 0,52%.
Доходность 10-летних Treasuries по закрытию торгов в пятницу составила 2,96% - наивысшего уровня с 2014 года (см. график ниже):
Доходность 10-летних Treasuries, % (2014-2018)
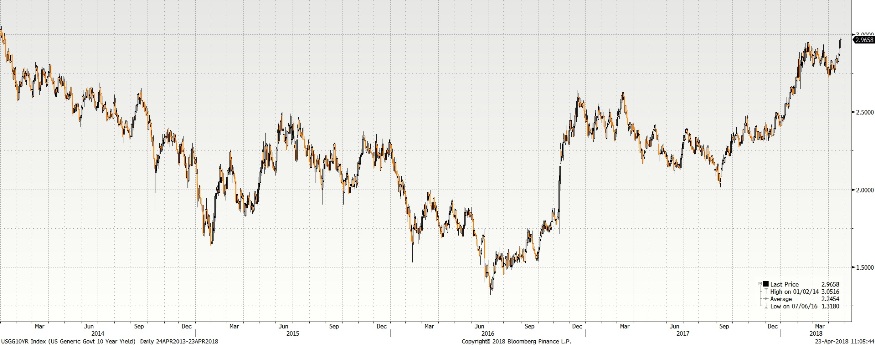
Доходность растет, так как инвесторы ждут все более «ястребиной» политики от ФРС: судя по фьючерсам на ставку ФРС, трейдеры закладывают в свои прогнозы 38% вероятность того, что ставка в этом году будет повышена 4 раза (вместе с мартовским повышением). Еще в начале апреля вероятность такого сценария составляла только 24,5%. Мнения инвесторов изменились по причине публикации протоколов мартовского заседания комитета ФРС по открытым рынкам – судя по их содержанию, его члены придерживаются твердой уверенности в необходимости повышения процентных ставок. К тому же, растущие цены на сырье приведут к ускорению инфляции, что добавит ФРС аргументов в пользу ужесточения монетарной политики.
Беспокойства инвесторам добавляет сужение спреда доходности между кратко- и долгосрочным Treasuries (см. график ниже):
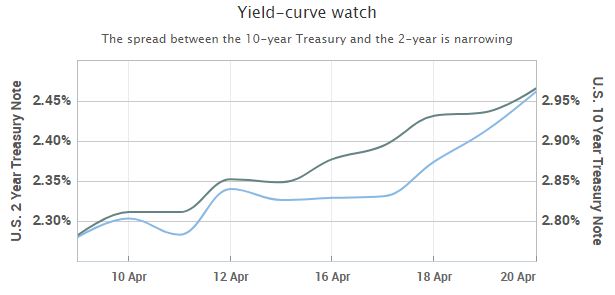
Сужение спреда означает уплощение структуры процентных ставок. Ее вид рассматривается многими экономистами как характеристика «здоровья» экономики и подсказка насчет того, как будет развиваться экономическая ситуация далее. Если доходности облигаций растут с увеличением срока их обращения, то это считается благоприятным сигналом. Обратная ситуация (если доходности уменьшаются с увеличением срока), называемая инверсией, может означать приближающуюся рецессию. Данное правило пока работает безотказно – всем экономическим спадам в США начиная с 1960 года предшествовала инвертированная структура процентных ставок. Неудивительно, что американские инвесторы забеспокоились – текущее уплощение кривой может быть первым шагом к ее инверсии. Впрочем, ситуация может развернуться и обратно, к нормальной структуре ставок.
Многие американские компании на этой неделе опубликуют свои результаты за первый квартал – 179 компаний, входящих в индекс S&P 500, выпустят квартальные отчеты. От содержания этих отчетов во многом будет зависеть дальнейшая динамика американского рынка.
События в России
Российский фондовый рынок на прошлой неделе подрос, индекс ММВБ прибавил за неделю 2,64% и почти восстановился от потерь «черного понедельника» 9 апреля. Помогают российским акциям цены на нефть, продолжающие удерживаться на высоком уровне – так, баррель Brent на 09:38 мск стоил $73,97. Рубль при этом приостановил свое укрепление, на торгах в пятницу упав к доллару на 50 копеек – вероятно, повлияли возобновившиеся закупки валюты Минфином. Ситуация продолжает оставаться благоприятной для компаний-экспортеров, особенно для нефтяников.
Ряд аналитиков пишут о наступлении «затишья» на российском фондовом рынке, при условии отсутствия новых шоков, связанных с политикой. К примеру, в пятницу объем торгов по акциям входящим в индекс МосБиржи составил только 32 млрд. руб., при том что средний дневной оборот за последние две недели составлял 87 млрд. руб. Снижение объема торгов может объясняться как приближающимися праздниками, так и тем, что многие инвесторы после «черного понедельника» не могут определиться со своей дальнейшей стратегией и временно воздерживаются от активных действий. С одной стороны, высокие цены на нефть и ослабевший рубль делают привлекательными акции нефтяных компаний. С другой стороны, сохраняются политические риски – как показал пример «Русала» и «Реновы», ни одна российская компания не может быть уверена в том, что не окажется следующей в «черном списке» США. Показателен пример «Норильского никеля»: компания не осталась в стороне от общего обвала рынка 9 апреля, но затем цена ее акций восстановилась (см. график ниже). Рост произошел по парадоксальной причине: инвесторы опасаются распространения американский санкций на «Норникель», из-за чего выросли мировые цены на производимые компанией металлы. А дорожающий никель, в свою очередь, поспособствовал росту стоимости акций компании.
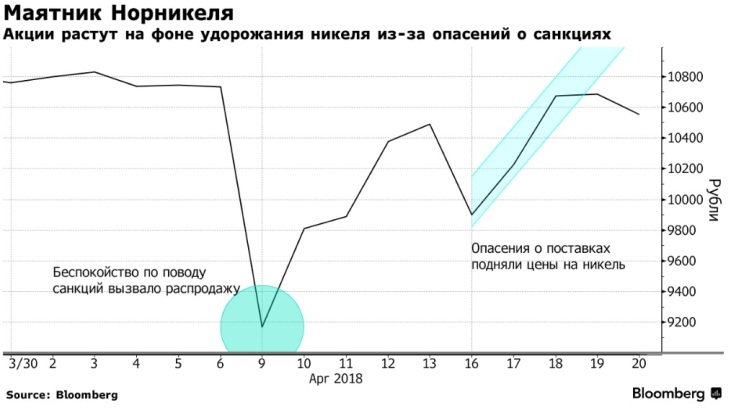
Неопределенность, связанная с возможным расширением санкций США, скорее всего будет сохраняться неопределённо долгое время. Геополитика окончательно стала одним из важнейших факторов, которые должен анализировать инвестор перед принятием инвестиционных решений.
Что еще почитать на этой неделе:
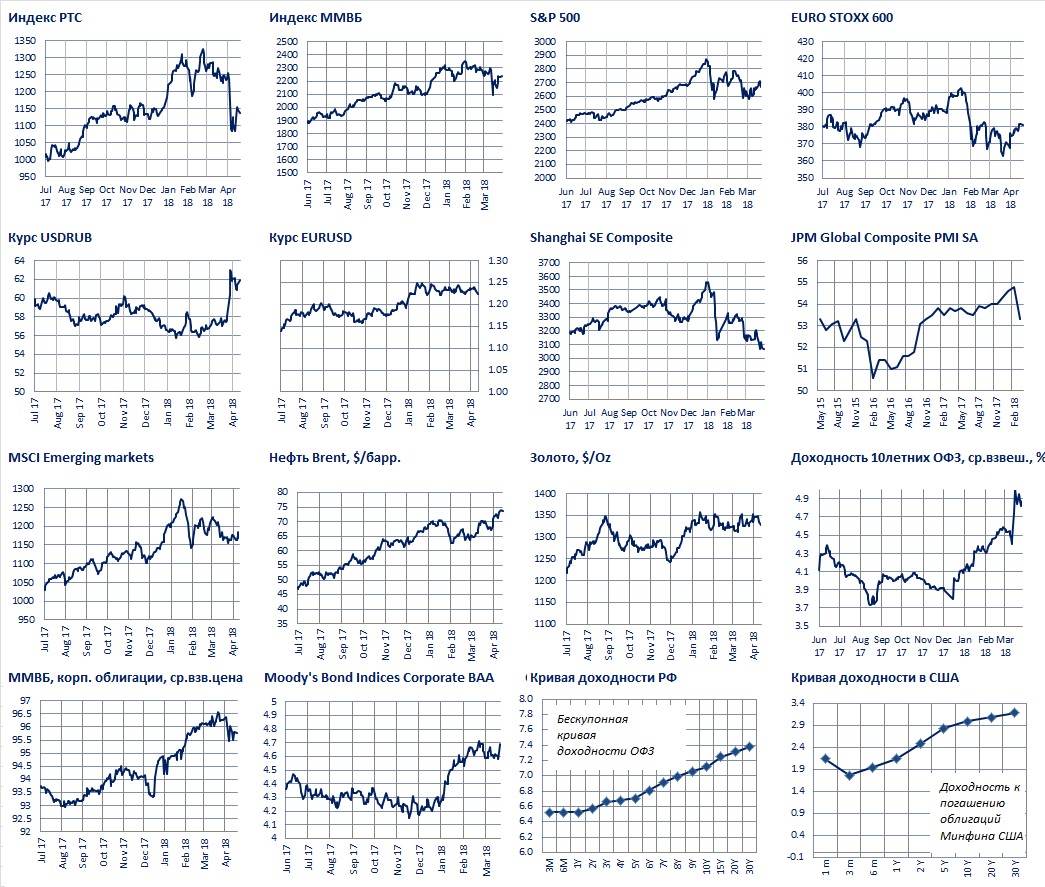
Графики
Лицензия на осуществление деятельности по управлению ценными бумагами за № 059-09779-001000 выдана ФСФР России 21.12.2006г. без ограничения срока действия.
Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00067 выдана ФСФР России 3.06.2002г. без ограничения срока действия.
Отказ от ответственности
Настоящая информация не является рекомендацией по купле и продаже ценных бумаг, составлена на основе публичных источников, признанных надежными, однако ООО УК «Парма-Менеджмент» не несет ответственности за точность приведенных в обзоре данных. Аналитические материалы ООО УК «Парма-Менеджмент» являются внутренними документами компании, а также имеют целью информирование ее клиентов в рамках услуг доверительного управления и паевых инвестиционных фондов. Сотрудники компании, а также сама компания может владеть ценными бумагами, упомянутыми в данном обзоре напрямую или опосредованно, что может быть причиной конфликта интересов. Инвестирование в ценные бумаги сопряжено со значительным риском, и решения об инвестициях должны приниматься инвестором самостоятельно.