
Еженедельный обзор рынков УК "Парма-Менеджмент", партнера "ПФП-группы
События в мире
-
Вчера российский рынок акций закрылся в минусе на объявлении Д. Трампа о возвращении пошлин на сталь и алюминий из Аргентины и Бразилии. Индекс РТС потерял 0,33%, индекс Московской показал минус 0,44%. Лидером роста среди индексных бумаг стали акции АФК Системы, прибавив 2,99%, хуже рынка оказались бумаги Яндекса с -2.7% и X5 c -2.6%.
-
Минимум деловой активности в промышленности России за последние 10 лет
Активность в промышленном секторе РФ в ноябре замедлилась до минимума с 2009 года, что сопровождалось падением индекса производственной активности PMI России до 45,6 п. с предыдущих 47,2 п. Индекс продолжает удаляться от водораздела в 50 п., который отделяет рост от сокращения. Снижение индекса PMI обусловлено ослаблением внутреннего и внешнего спроса. В результате было зафиксировано как падение текущих объемов производства, так и сокращение объемов нового бизнеса.
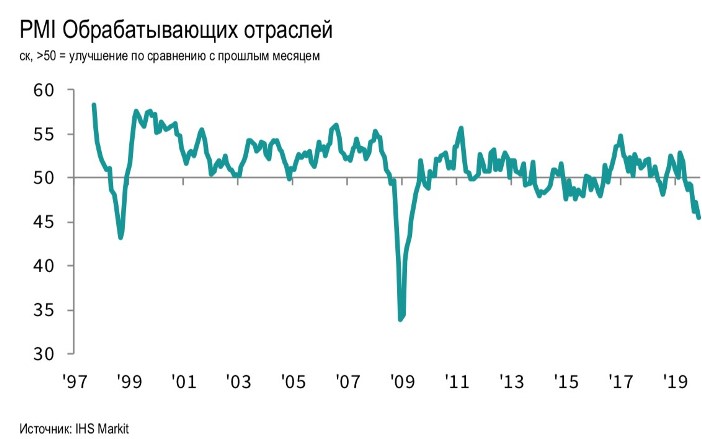
Рис. 1. Индекс обрабатывающих отраслей PMI России
-
Куда двигаются валюты относительно доллара США?
Ниже на Рис. 2 представлена динамика изменений 36 валют к доллару США на сегодня с начала года. Валюты развивающихся рынков типа аргентинского песо, турецкой лиры и бразильского реала входят в когорту аутсайдеров. Самое сильное ослабление валюты фиксируется у аргентинского песо (crash risk), которое оценивается в почти 40% из-за экономических и политических проблем. Российский рубль, напротив, примыкает к группе-валют победителей, показав укрепление на уровне 8%.
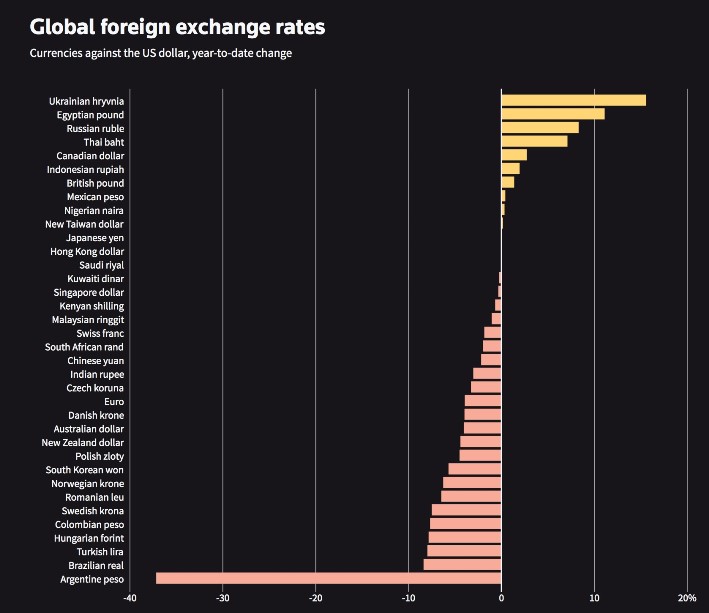
Рис. 2. Динамика 36 валют относительно доллара США
-
Экономический обзор на будущий год «A Break in the Clouds» от Goldman Sachs
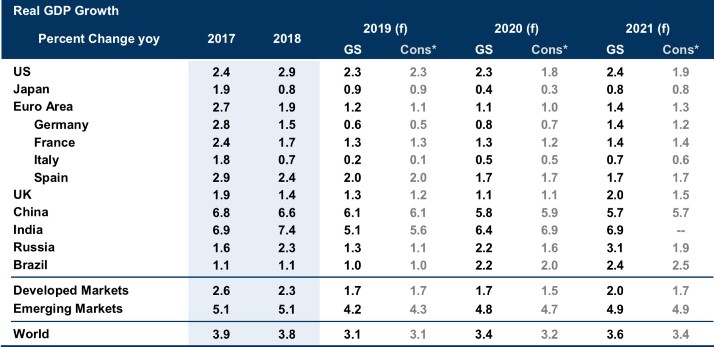
Инвестиционный банк Goldman Sachs на прошлой неделе опубликовал экономический обзор на 2020 год. Судя по названию, GS оптимистично смотрят на будущее мировой экономики. Ключевые тезисы обзора приводим ниже:
1) Ожидается восстановление мирового экономического роста, обусловленное улучшением финансовых условий и снижением торговой напряженности между США и Китаем. Темпы роста мирового ВВП вырастут с 3,1% в 2019 г. до 3,4% в 2020 г.
2) Хорошие перспективы последовательного экономического роста ВВП в США, где спрос весьма чувствителен к финансовым условиям, а также Великобритании, где Brexit может развернуться в обратном направлении, и будут послабления в фискальной политике. В Европе и Японии ожидается ограниченный рост экономики. Китайскую экономику не ждет экономическое чудо, экономика будет расти с более медленными темпами, ниже 6%. В России Goldman Sachs прогнозирует рост ВВП в 2019 г. на уровне 1,3%, а в 2020 г. — 2,2% (см. Таблицу ниже).
3) Ожидается улучшение ситуации на рынке труда и рост заработной платы во многих развитых странах, что приведет к разгону инфляции.
4) Риск рецессии в ближайшие 12 месяцев на базе GS матмодели оценивается на уровне 20%, что значительно ниже консенсус-прогноза от Bloomberg на уровне 33%.
5) Регуляторы скорее будут придерживаться нейтральной монетарной политики нежели политики смягчения за исключением центральных банков Еврозоны и Японии.
6) Ожидается охлаждение роста корпоративных прибылей и цен финансовых активов. Тем не менее, аналитики Goldman пока не ждут рецессии и оптимистично смотрят на мировую экономику на ближайший год.
Лицензия на осуществление деятельности по управлению ценными бумагами за № 059-09779-001000 выдана ФСФР России 21.12.2006г. без ограничения срока действия.
Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00067 выдана ФСФР России 3.06.2002г. без ограничения срока действия.
Отказ от ответственности
Настоящая информация не является рекомендацией по купле и продаже ценных бумаг, не является индивидуальной инвестиционной рекомендацией, составлена на основе публичных источников, признанных надежными, однако ООО УК «Парма-Менеджмент» не несет ответственности за точность приведенных в обзоре данных. Аналитические материалы ООО УК «Парма-Менеджмент» являются внутренними документами компании, а также имеют целью информирование ее клиентов в рамках услуг доверительного управления и паевых инвестиционных фондов. Сотрудники компании, а также сама компания может владеть ценными бумагами, упомянутыми в данном обзоре напрямую или опосредованно, что может быть причиной конфликта интересов. Инвестирование в ценные бумаги сопряжено со значительным риском, и решения об инвестициях должны приниматься инвестором самостоятельно.