
Еженедельный обзор рынков УК "Парма-Менеджмент", партнера "ПФП-группы
События в мире
-
На российском рынке вчера не произошло существенных изменений: индекс МосБиржи прибавил 0,3%, индекс РТС топчется на месте, показав минус 0,05%.
-
Аналитики с Уолл-Стрит считают, что у инвесторов есть шанс поучаствовать в календарной аномалии – ралли Санта-Клауса или предновогоднее ралли. Данный феномен заключается в том, что фондовые рынки в большинстве случаев показывают рост во второй половине декабря. В прошлом году, например, рынок восстановился после падения 24 декабря, набрав 1,3% на семи волатильных сессиях.
-
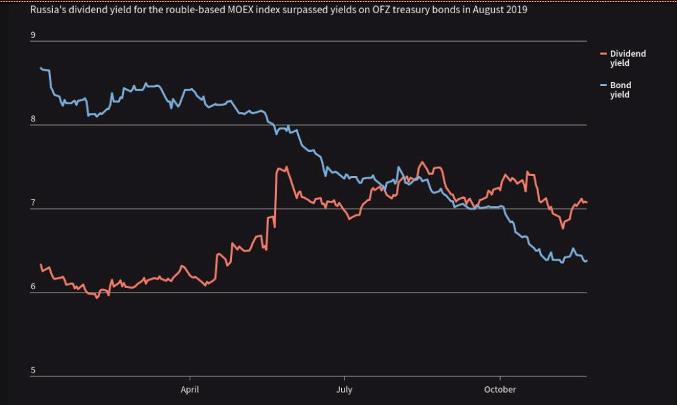
Дивидендная доходность впервые превысила доходность облигаций. Дивидендная доходность с мая текущего года находится около 7% по сравнению с 6,36% по российским 10-летним ОФЗ, зафиксированными в минувшую пятницу. Российский рынок, несмотря на повышенные страновые риски, аутперфомит по доходности большинство развитых и развивающихся стран.
Пассивное vs активное инвестирование
Сегодня мы бы хотели посвятить пост пассивному и активному инвестированию. Выбор между активным и пассивным инвестированием в течение многих лет считается краеугольным камнем среди финансистов с Уолл-стрит. Любопытно, что пассивное инвестирование в долгосрочном периоде в среднем превосходит по доходности активное управление, несмотря на то, что активный стиль инвестирования сопряжен с повышенными издержками для инвестора.
В последнее время поступает все больше новостей о том, что финансовый мир захватывает пассивное инвестирование и индексные фонды. Так ли это на самом деле попробуем разобраться.
Для начала определимся с понятиями активного и пассивного инвестирования, факторного или смарт бета инвестирования.
Исторически сложилось два основных подхода к управлению инвестициями: активный и пассивный. Будучи полной противоположностью друг другу по своей сути, их объединяет наличие ряда свойственных каждому подходу недостатков.
-
Пассивное инвестирование предполагает минимум вмешательства в управление инвестиционного портфеля. Примерами пассивного инвестирования может служить стратегия купи-и-держи (buy-and-hold), индексное инвестирование или доверительное управление. Как правило, при пассивном инвестировании веса акций в портфеле меняются в соответствии с изменением котировок активов. Потенциальная опасность связана с тем, что переоцененные акции, которые в будущем, исходя из определения, покажут низкие доходности, занимают больший вес, чем следует, а недооцененные акции, по аналогии, занимают меньший вес.
-
Индексное инвестирование, что приравнивается пассивному подходу стало неотъемлемой частью большинства инвестиционных портфелей управляющих фондами. На сегодняшний день взаимные или индексные фонды на ряду с ETF плотно проникли в инвестиционную индустрии, охватив почти все рынки торгуемых активов в мире.
-
Справочно: первый индексный фонд Vanguard 500 Index запустил Джек Богл в 1975 году. Сейчас их насчитывается порядка 800 (https://www.etf.com/channels#MarketIndex).
-
Активное инвестирование, как следует из названия, предполагает активное участие в пересмотре структуры и состава портфеля. Целью активного инвестирования является обыграть среднюю рыночную доходность или некий бенчмарк. Активный подход включает в себя гораздо более глубокий анализ, высокие компетенции и опыт, позволяющий узнать, когда следует открыть и закрыть позицию и какой именно актив приобрести.
-
Активный подход к управлению акциями так же имеет ряд недостатков. Так, множество работ, например, исследование Шарпа (Sharpe, W. F., 1991), показывают, что активные фонды демонстрируют доходность в среднем равную доходности пассивных фондов. Но после учета издержек, связанных с поддержанием активного управления, активные фонды демонстрируют уже более низкие доходности, чем у пассивных фондов. Или проведенный эксперимент с "обезьянами-инвесторами", в результате которого обезьяны рандомно выбирали активы и обыгрывали проффессионалов с Уолл-стрит.
-
Таким образом, оба подхода имеют характерные им недостатки, и требуется поиск подхода, который способен реализовать преимущества обоих подходов, избежав при этом их слабые стороны. Одним из таких способов является факторное инвестирование.
-
Фактором можно считать любую характеристику, относящуюся к ценным бумагам, которая важна для объяснения их средних доходностей и риска. Накоплено немало свидетельств о том, что долгосрочные результаты инвестирования в акции могут быть объяснены факторами риска. Целью факторного инвестирования считается получение премии за риск за счет чувствительности доходностей акций к факторам риска (например, моментум, реверсал, стоимости, размера или низкой волатильности). Факторное инвестирование непосредственно связано с появлением факторных ETF, например, iShares S&P 500 Value ETF или Vanguard U.S. Momentum Factor ETF. Такие популярные инвесторы как У. Баффет, Б. Грэхем или Д. Темпелтон, имплицитно считающиеся активными управляющими, в действительности применяют факторное инвестирование.
-
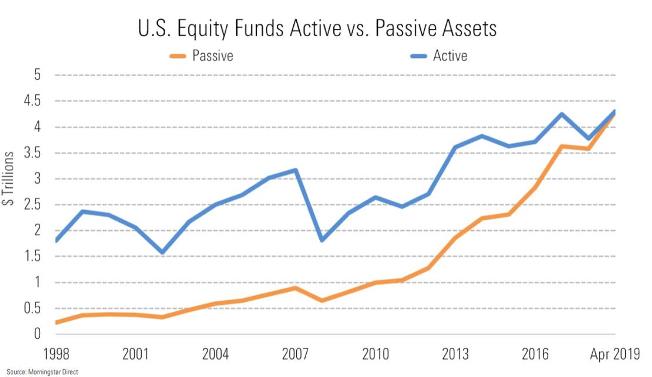
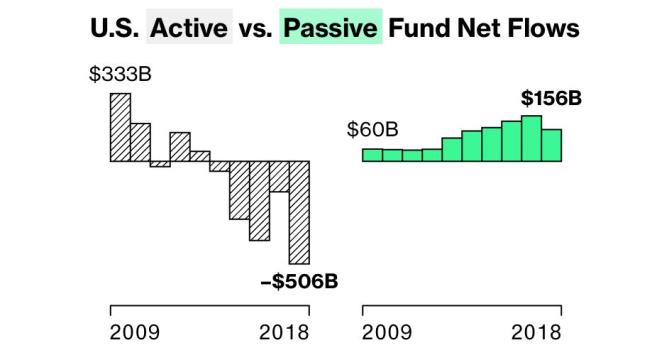
Рост пассивного инвестирования можно увидеть на графиках ниже, где разница между активным и пассивным инвестированием практически стирается:
 Сравнение характеристик пассивного, активного и факторного инвестирования
|
|
Пассивное инвестирование |
Факторное инвестирование |
Активное инвестирование |
|
Воздействие макро факторов |
Высокое |
Высокое |
Высокое |
|
Воздействие стилизованных факторов |
Низкое |
Умеренное |
Умеренное |
|
Потенциал для превосходства над рынком |
Нет |
Умеренный |
От умеренного до высокого |
|
Оборачиваемость портфеля и транзакционные издержки |
Низкие |
Низкие |
От умеренных до высоких |
|
Ликвидность и осуществимость |
Высокие |
Высокие |
От низких до умеренных |
|
Прозрачность стратегии |
Высокая |
Высокая |
Низкая |
Источник: BlackRock Smart Beta Guide
-
Но в начале октября Блумберг опубликовал пост, где разбивает миф о победе над активным инвестированием, и популяризация индексных фондов есть ничто иное как хайп. Шумиха вызвана тем, что после финансового краха 2008-2009 гг. денежные потоки из неэффективных активных фондов перетекали в пассивные взаимные фонды и ETF. В результате рыночная доля пассивных индексных фондов выросла до 51% от 8,5 трлн. долл. от фондов акций США в акционерных фондах США. Bloomberg News подсчитали, что сумма долларов в пассивных индексных фондах составляет $4,271 трлн., а в активно управляемых - $4,246 трлн. Но инвестиции направляются не только во взаимные фонды и ETF. Так, по оценкам Fran Kinnery, главы мирового портфельного управления Vanguard, в США имеется около $35,6 трлн. в обращающихся на бирже акциях. Таким образом доля пассивных инвестиций снижается уже до 12% от общей рыночной капитализации, что вдвое выше, чем десять лет назад, тем не менее отстает от активного инвестирования.
-
Можем резюмировать, что активное инвестирование пока доминирует по объему рынка над пассивным, но альфу генерирует ниже, несмотря на первоначально иную задумку активных фондов.
Лицензия на осуществление деятельности по управлению ценными бумагами за № 059-09779-001000 выдана ФСФР России 21.12.2006г. без ограничения срока действия.
Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00067 выдана ФСФР России 3.06.2002г. без ограничения срока действия.
Отказ от ответственности
Настоящая информация не является рекомендацией по купле и продаже ценных бумаг, не является индивидуальной инвестиционной рекомендацией, составлена на основе публичных источников, признанных надежными, однако ООО УК «Парма-Менеджмент» не несет ответственности за точность приведенных в обзоре данных. Аналитические материалы ООО УК «Парма-Менеджмент» являются внутренними документами компании, а также имеют целью информирование ее клиентов в рамках услуг доверительного управления и паевых инвестиционных фондов. Сотрудники компании, а также сама компания может владеть ценными бумагами, упомянутыми в данном обзоре напрямую или опосредованно, что может быть причиной конфликта интересов. Инвестирование в ценные бумаги сопряжено со значительным риском, и решения об инвестициях должны приниматься инвестором самостоятельно.