
Еженедельный обзор рынков, подготовленный аналитиками УК "Парма-Менеджмент" - партнера "ПФП-группы"
События в мире
Американский рынок акций продолжает лихорадить. На прошлой неделе наметившийся было в конце ноября отскок был прерван новой волной распродаж. Индекс S&P 500 за неделю потерял 4,6% (см. график ниже).
Динамика индекса S&P 500 за год
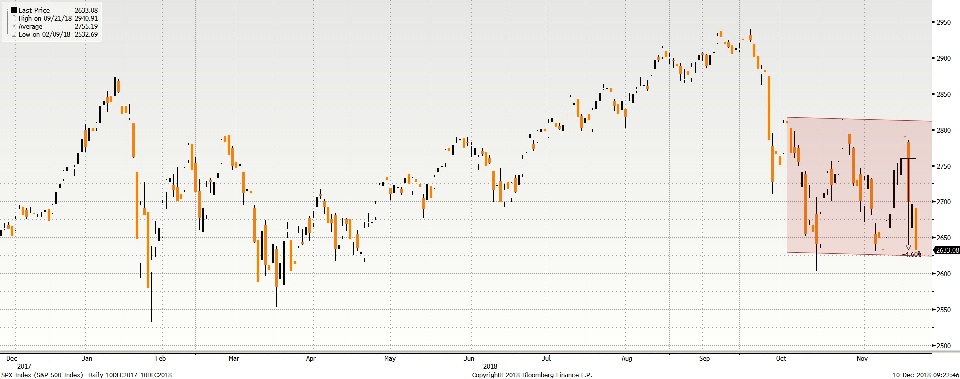
Можно заметить, что с середины октября индекс колеблется примерно между отметками 2625 и 2820 пунктов. По этой логике, просадка прошлой недели должна быть выкуплена в ближайшие дни, однако на 7:37 утра мск понедельника фьючерсы на S&P 500 снова в минусе на 0,77%.
Казалось бы, что инвесторы должны воспрянуть духом и перейти к покупкам на фоне ослабления двух главных негативных факторов, давивших на рынок весь 2018 год – ужесточения политики ФРС и торговой войны США и Китая. Что касается отношений США и КНР, то, несмотря на достигнутую договоренность о перемирии в торговом конфликте, дальнейшее примирение стран под большим вопросом. Трамп посредством Твиттера продолжает давить на власти Китая (а заодно и на инвесторов). К тому же, масла в огонь может подлить арест в Канаде финансового директора компании Huawei по обвинению в нарушении американских санкций против Ирана.
Еще одним негативным фактором для котировок акций американских компаний стала ситуация на рынке Treasuries. Если взглянуть на кривую доходностей американских гособлигаций, то можно заметить, что на участке 2 года – 5 лет образовалась инверсия (см. график ниже). Напомним, что под инверсией понимается ситуация, когда доходность коротких бумаг выше, чем длинных. На 7:53 мск понедельника доходность 2-летних Treasuries составляла 2,697%, а 5-летних 2,678%. Инвертированная форма кривой доходности государственных облигаций считается одним из самых надежных предикторов грядущей рецессии в экономике. Начиная с 1955 года, инверсия предшествовала 9 рецессиям в США, а неверный сигнал был дан лишь один раз – в середине 60-х годов, когда последовало лишь замедление роста экономики. Стоит однако отметить, что сказанное выше касается случаев, когда доходность 2-летних Treasuries превосходила доходность 10-летних бумаг. По данным ФРБ Сан-Франциско, временной лаг между инверсией кривой на этом участке и началом рецессии в экономике США составлял от 6 до 24 месяцев.
Кривая доходности Treasuries
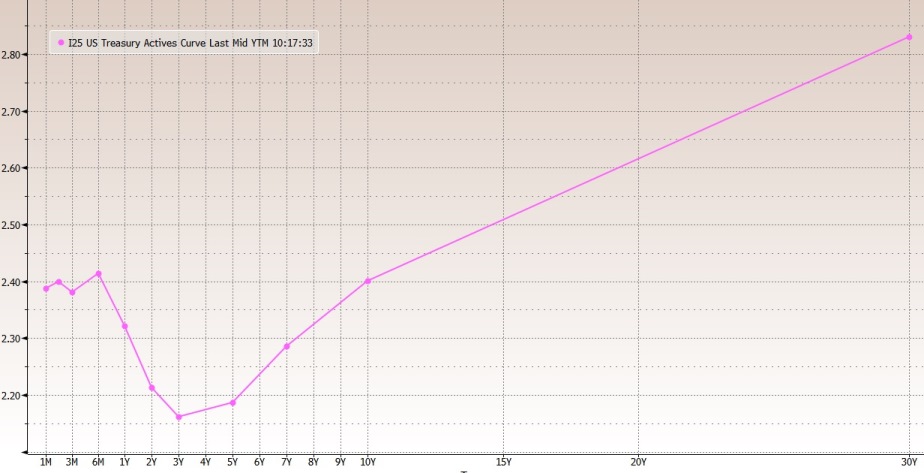
Как можно увидеть на графике кривой, доходность 10-летних бумаг (2,84% на 8:24 мск понедельника) все еще превосходит доходность 2-летних. Однако, инверсия на участке 2 года – 5 лет все равно беспокоит инвесторов и рассматривается многими из них как пролог к дальнейшему изменению формы кривой в негативную сторону.
Еще одним важным событием прошедшей недели стала достигнутая группой ОПЕК+ договоренность о сокращении добычи. Страны-участники соглашения сократят добычу нефти на 1,2 млн. баррелей в сутки. Срок действия соглашения – 6 месяцев. Цены барреля марки Brent на этих новостях вернулась в район выше $60 долларов за баррель ($61,99 на 8:37 мск понедельника).
События в России
Российский рынок акций на прошлой неделе сумел удержаться от падения. Индекс Московской биржи за неделю подрос на 1,62%. Помогли новости о достижении соглашения по сокращению добычи нефти группой ОПЕК+. Тем не менее, вполне вероятна некоторая коррекция в ближайшие дни на фоне негативной динамики мировых рынков.
В пятницу состоится очередное заседание Банка России по ключевой ставке. О понижении ставки уже никто не говорит, весьма вероятно ее повышение. В пользу этого решения говорит ускорение инфляции по итогам ноября, а также планируемое возобновление покупок валюты для Минфина с января. Кроме того, почти наверняка повысит ставку на грядущем заседании и ФРС, что вынуждает центральные банки остальных стран ужесточать монетарную политику во избежание падения национальных валют.
Что еще почитать на этой неделе:
Лицензия на осуществление деятельности по управлению ценными бумагами за № 059-09779-001000 выдана ФСФР России 21.12.2006г. без ограничения срока действия.
Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00067 выдана ФСФР России 3.06.2002г. без ограничения срока действия.
Отказ от ответственности
Настоящая информация не является рекомендацией по купле и продаже ценных бумаг, составлена на основе публичных источников, признанных надежными, однако ООО УК «Парма-Менеджмент» не несет ответственности за точность приведенных в обзоре данных. Аналитические материалы ООО УК «Парма-Менеджмент» являются внутренними документами компании, а также имеют целью информирование ее клиентов в рамках услуг доверительного управления и паевых инвестиционных фондов. Сотрудники компании, а также сама компания может владеть ценными бумагами, упомянутыми в данном обзоре напрямую или опосредованно, что может быть причиной конфликта интересов. Инвестирование в ценные бумаги сопряжено со значительным риском, и решения об инвестициях должны приниматься инвестором самостоятельно.