
Алексей Вырков, председатель правления банка «Урал ФД», – о ситуации в финансовой сфере, приоритетных направлениях работы в 2016 году и новых проектах кредитной организации
Алексей Юрьевич, оценки ситуации происходящего сегодня в банковской сфере очень расходятся. Одни говорят о серьезном кризисе, другие о достаточно стабильном положении. Какого мнения придерживаетесь вы?
– Если оперировать только цифрами, взяв финансовые результаты всей банковской системы без показателей Сбербанка России, то они окажутся отрицательными. Однозначно это говорит о том, что сложности в банковской сфере присутствуют, но вопрос заключается в том, как та или иная кредитная организация с ними справляется. Так, банк «Урал ФД» по итогам работы за 2015 год ожидает получить положительный финансовый результат.
С какими сложностями в этом году столкнулся банк «Урал ФД» и каким образом они были преодолены?
В самом начале 2015 года произошло несколько ключевых для финансового рынка событий. Первое – кризис ликвидности. Эта проблема существовала на рынке, но не затронула «Урал ФД». Банк имеет очень высокий уровень доверия клиентов, мы смогли в начале года переподтвердить депозиты и остатки на счетах юридических лиц, то есть оттока средств не произошло. Также качественно отработали ситуацию с розничными клиентами, предложив вклады с привлекательными ставками на короткий срок и сохранив необходимый депозитный портфель. Поэтому, когда на рынке наблюдался кризис ликвидности, мы сработали на опережение.
Второй вызов, который стоял перед банком, – процентный риск. Это ситуация, когда существует несбалансированность ставок по привлечению и размещению средств: если мы увеличиваем уровень доходности по депозитам для физических и юридических лиц, то автоматически поднять ставки по всему кредитному портфелю не можем. Это существенно увеличивает стоимость пассивной базы, что негативно влияет на финансовый результат. Из этой ситуации мы благополучно вышли, поскольку дорогие пассивы привлекали только на короткий срок – от трех месяцев до полугода, и сейчас все стабилизировалось.
Третий момент – кредитный риск. В этом аспекте розничный сегмент первым показал негативный результат. Закредитованность населения и рост просрочки по кредитам в России высокие. И Пермский край по статистике не исключение.
Мы видим, что изменилась потребительская корзина: когда продукты подорожали на 20%, а доход не увеличился, перераспределение средств идет в пользу нужд первой необходимости, и только затем – на обслуживание долгов. Поэтому рост просрочки, дефолтов увеличился по всей системе. Но и с этим вызовом банк справился в 2015 году качественно, наши сотрудники работали индивидуально с каждым заемщиком, предлагая понятные инструменты рефинансирования и реструктуризации долга, разработанные в начале года. Если речь идет о социальном дефолте, то мы всегда входим в положение заемщика и предлагаем удлинить срок выплат, перенести просроченный платеж и т.д. Результаты этой работы находят отражение в балансе банка снижается количество новых выходов на просрочку и ситуация в розничном бизнесе улучшается.
Еще одной из целей было нарастить долю комиссионного дохода и частично компенсировать потерю в процентном (рисковом) доходе. Эту задачу мы также выполнили: рост комиссионного дохода по итогам года составил 20%.
За счет чего удалось увеличить долю комиссионного дохода?
– Структура комиссионных доходов сложна: это и новые продукты для корпоративного блока (например, предоставление гарантий для участия в госзакупках, тендерных процедурах крупных корпораций), и пакетное предложение для корпоративных клиентов. В этом году мы пересмотрели тарифы по РКО и видим прирост открытий расчетных счетов в банке. В розничном сегменте увеличить долю комиссионных доходов удалось за счет повышения активности клиентов использования дистанционных каналах обслуживания, продажи продуктов наших партнеров в офисах «Клюквы»а также сервисы в рамках валютно-обменных операций.
Как развивался сегмент корпоративного кредитования? Какие направления бизнеса чувствует себя лучше всего? Готовы ли предприятия развиваться с помощью заемных средств?
«Урал ФД» работает, в основном, с малым и средним бизнесом. Порой мы кредитуем крупных корпоративных клиентов, но это, скорее, единичные случаи. В начале года многие крупные государственные кредитные организации в связи с шоком на рынке, приостановили программы, заняли выжидательную позицию. И в этот момент «Урал ФД» как региональный банк «подставил плечо» ряду крупных клиентов, предоставив ресурсы и поддержав предприятия. В нашем портфеле есть и сельхозпроизводители, и экспортно ориентированные компании, и девелоперы, и автодилеры. Самое главное – работать аккуратно и добиваться от партнеров прозрачности. Не всегда все зависит от отрасли, наиболее важен – правильный менеджмент.
В 2014 году ипотеку называли драйвером рынка. Тогда этот сегмент показывал высокие темпы роста, начало этого года было совсем не радостным. Изменилась ли ситуация, как повлиял запуск госпрограммы поддержки ипотеки?
Ипотека завершила 2014 год с 30%-ным приростом, и в 2015 году остается флагманом рынка розничного кредитования, однако темпы стали значительно скромнее. В следующем году, полагаю, что ипотека окажется единственным продуктом, который будет эффективно продаваться, поскольку весь остальной рынок розничного кредитования существенно сузился.
Программа ипотеки с господдержкой сыграла существенную роль, другое дело, что число эффективных ее участников ничтожно мало. Мы говорим о пяти-семи крупнейших банках страны, которые реально могут работать в рамках этой программы. К сожалению, большинство кредитных организаций оказались за ее пределами, в том числе и «Урал ФД». Это связано с тем, что обязательства в рамках программы для банков были повышены так, что крупным региональным игрокам сложно им соответствовать. Кроме того, для региональных участников рынка всегда есть риск недополучения доходов, которые заложены в программу. Она создана для крупнейших банков и, безусловно, оказывает поддержку этому сектору. Но, конечно, хотелось бы, чтобы лимиты, «входной билет» для участия в ней, были снижены. В таком случае, банк «Урал ФД», возможно, принял бы в ней участие.
В 2015 – 2016 году мы делаем акцент на корпоративное кредитование. При этом розницу не забываем, развивая новые проекты. Мы верим в этот рынок, но видим перспективы его развития не ранее 2017 года.
Как выглядит ситуация с депозитами населения? Вырос ли объем вкладов в 2015 году?
– Сама модель поведения людей изменилась: если раньше это было жесткое потребление, то сейчас курс – на сбережение средств. Если кредитные портфели во всех банках уменьшаются, то депозитные – растут. С начала года депозитный портфель физических лиц в банке «Урал ФД» увеличился на 19%, что выше среднерыночных значений. Это говорит о доверии и лояльности клиентов к крупнейшему региональному банку, который работает в Прикамье 25 лет.
Как повлияла работа по оптимизации расходов на филиальную сеть? Что является приоритетом – дистанционное обслуживание или развитие сети?
Мы не сокращали существенно количество подразделений банка, а стремились их укрупнить, перевезти в более проходные места, улучшить планировку офисов для удобства клиентов. Так, в 2015 году начали работу два новых рознично-корпоративных офиса: один – в Березниках, в торговом центре «БУМ» на ул. Пятилетки, 85б, другой – в Перми, в торговом центре «Метелица» на Крупской, 31. Сменил прописку и обновил формат наш Московский филиал. Можно сказать, что он переехал со второй линии на первую, в бизнес-центр «Central City Tower». Этот офис также универсальный по своему формату работы. Филиальная сеть необходима для того, чтобы произвести правильное впечатление на клиента, показать, что представляет собой банк, либо реализовать «тяжелые» продукты, например, ипотеку. После установления контакта наша задача – перевести обслуживание клиента в дистанционные каналы: это удобно, быстро и экономит время. Сегодня порядка 95% операций корпоративных клиентов и 80% – розничных – совершается с помощью дистанционных каналов. Поэтому задача развития ДБО стоит перед банком очень остро и реализуется планомерно.
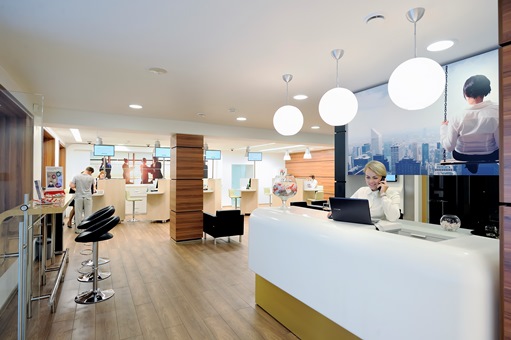
Бренд «Клюква» был запущен более двух лет назад, как вы оцениваете сегодня лояльность бренду о сторону клиентов? Оправдали ли себя инвестиции в его запуск?
– Инвестиции банка, в первую очередь, были направлены на изменение сервисной модели работы на розничном рынке. «Клюква» – последний штрих к портрету: яркий, неклассический банковский бренд, который призван представить клиенту банк в качестве помощника и партнера, а не как консервативное финансово-кредитное учреждение. Выбранный путь был абсолютно верным: на волне роста рынка потребительского кредитования мы получили положительный эффект от тех изменений, которые в банке происходили. Сейчас ситуация изменилась: по объективным причинам розничный рынок переживает не лучшие времена, поэтому сегодня мы делаем ставку на корпоративное направление. Бренд «Клюква» будет развиваться, но менее быстрыми темпами. В Пермском крае мы планируем завершить ребрендинг всех офисов, но за пределы региона пока выходить не планируем. Как только розничный рынок начнет расти, мы вновь вернемся к этому вопросу. Текущие условия рынка не предполагают масштабирование бизнеса банка в формате «Клюквы». Но все остальное – технологии, процессы, сервисные модели – остается с нами, все, что наработано в рамках проекта, применяется и будет применяться банком и дальше.
Кроме банка «Урал ФД», существует негосударственный пенсионный фонд с одноименным названием. Есть ли между банком и фондом сегодня какая-либо взаимосвязь?
– До 2014 года мы находились в партнерских отношениях с НПФ «Урал ФД». В связи с изменением законодательства в этой сфере, партнерское соглашение банка «Урал ФД» с одноименным пенсионным фондом было прекращено. Уже более года между нами нет ничего общего, кроме названия.
Вы говорили о том, что акцент делается на корпоративном сегменте. Помимо этого направления, на каких проектах будут сконцентрированы усилия банка в 2016 году?
– Кризис – это не только время для сокращения издержек, но и возможность пересмотреть бизнес-процессы, найти потенциальные точки для роста, которые можно будет задействовать к моменту оживления рынка. Банк работает над эффективностью бизнеса в ежедневном режиме, продолжает развивать ряд проектов, касающихся розничного сегмента, но это некий фундамент для будущего развития. Мы верим, что ситуация стабилизируется, экономика оживет, тогда банк получит максимальный эффект от всех наработок, сделанных в кризис. Кроме того, планируем продолжить создание продуктов, которые приносят дополнительный комиссионный доход, разработку нового комплексного предложения для малого бизнеса, кредитование среднего и крупного бизнеса, который сегодня чувствует себя довольно уверенно.
Источник: газета "Бизнес-класс"